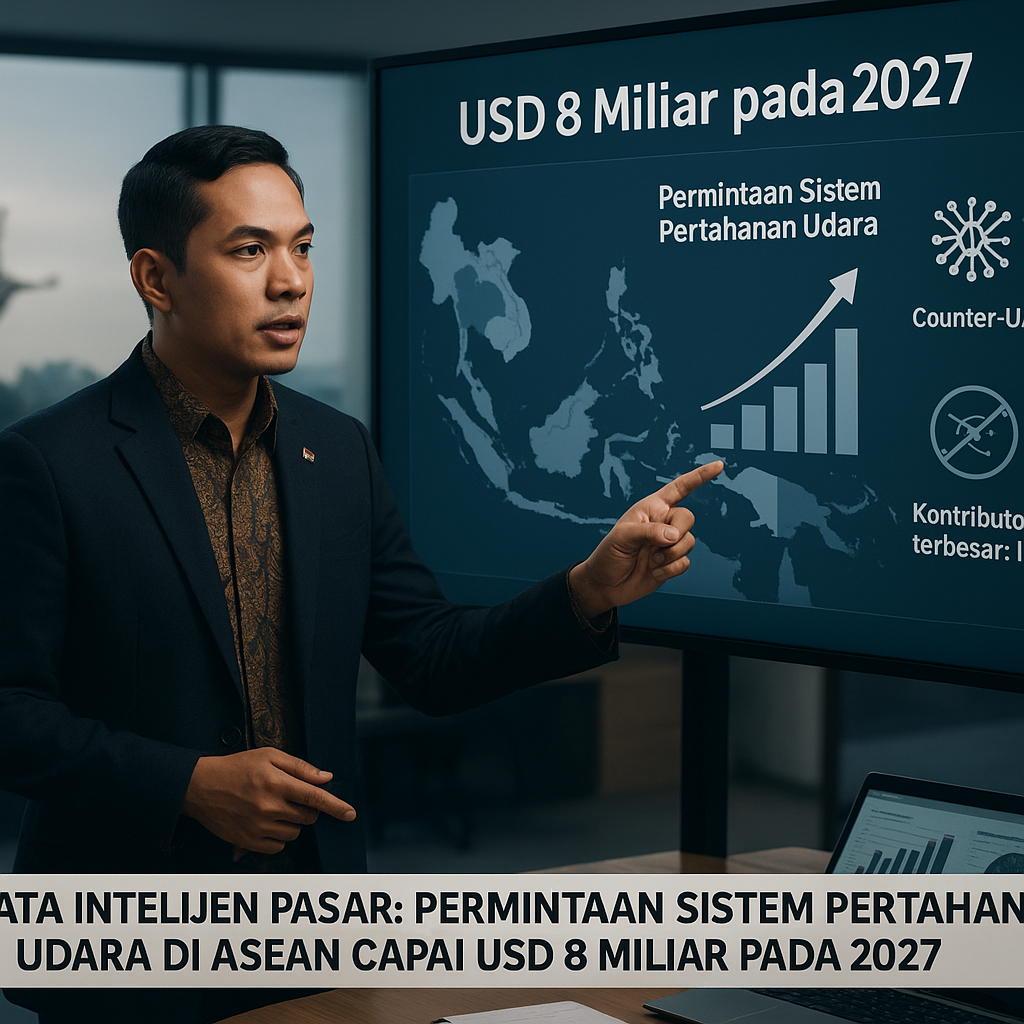
Berdasarkan data intelijen pasar yang dirilis oleh Frost & Sullivan pada 9 Oktober 2026, pasar sistem pertahanan udara di kawasan ASEAN diproyeksikan menembus USD 8 miliar pada 2027, dengan pertumbuhan tahunan majemuk (CAGR) sebesar 5,2% sejak 2024. Laporan market intelligence ini mengonfirmasi Asia Tenggara sebagai episentrum modernisasi alutsista pertahanan udara global, didorong oleh eskalasi ancaman drone, proliferasi rudal jelajah, serta kebutuhan integrasi C4ISR yang semakin kompleks. Indonesia berkontribusi hingga 35% dari total permintaan — menjadikannya pasar terbesar di ASEAN — dengan fokus utama pada modernisasi radar multi-fungsi, sistem rudal permukaan-ke-udara jarak menengah (MR-SAM), dan platform komando pertahanan udara berbasis kecerdasan buatan.
Pergeseran Arsitektur Pertahanan Udara ASEAN: AI dan Counter-UAS sebagai Pilar Utama
Laporan intelijen pasar tersebut mengidentifikasi pergeseran fundamental dari arsitektur pertahanan udara konvensional menuju ekosistem berbasis AI dan counter-UAS. Peningkatan adopsi kecerdasan buatan pada sistem radar dan peluncur rudal menjadi kunci untuk memangkas waktu reaksi terhadap ancaman hipersonik dan swarm drone. Spesifikasi teknis yang menjadi sorotan utama meliputi:
- Integrasi radar AESA dengan kemampuan deteksi target stealth hingga jangkauan 450 km.
- Sistem C4ISR terdistribusi yang memanfaatkan machine learning untuk klasifikasi target otomatis dan prioritisasi ancaman.
- Protokol pertahanan berlapis yang menggabungkan MR-SAM, SHORAD, dan directed energy weapons untuk menetralisir drone mikro.
- Backbone komunikasi satelit low-latency yang memungkinkan interoperabilitas antar-negara ASEAN dalam operasi pertahanan udara kolektif.
Data market intelligence ini juga menyoroti percepatan adopsi sistem modular yang dapat di-upgrade di lapangan — sebuah strategi untuk menghadapi evolusi ancaman tanpa overhaul besar-besaran. Tren ini sejalan dengan kebutuhan negara-negara ASEAN untuk mengalokasikan anggaran secara efisien tanpa mengorbankan kapabilitas deterensi.
Strategi Kemandirian Industri Pertahanan Nasional: Antara Celah Pasar dan Hambatan TKDN
Di sisi hulu, produsen dalam negeri seperti PT LEN Industri dan PT Dirgantara Indonesia telah memetakan celah pasar pada segmen MR-SAM dan radar multi-fungsi. Pemetaan ini menjadi fondasi untuk membangun kemandirian industri pertahanan, khususnya dalam substitusi impor komponen kritis seperti modul pemroses sinyal dan phased array antenna. Namun, laporan ini menegaskan bahwa kebijakan TKDN menjadi variabel penentu agar perusahaan nasional mampu bersaing dengan raksasa global seperti Thales dan Raytheon. Tanpa persentase TKDN yang ketat dalam tender, transfer teknologi dan kapabilitas manufaktur lokal tidak akan berkembang optimal. Bagi Kementerian Pertahanan, data intelijen pasar ini menjadi acuan strategis dalam menyusun rencana pengadaan lima tahun ke depan, termasuk penetapan target TKDN minimal 40% untuk program MR-SAM nasional.
Ke depannya, pelaku industri pertahanan nasional perlu mengakselerasi pengembangan ekosistem AI dan cyber-resilience pada setiap platform pertahanan udara. Kemitraan strategis dengan pengembang teknologi AI global dapat menjadi katalis untuk mempercepat kemandirian, khususnya dalam membangun data lake ancaman regional yang dapat digunakan untuk melatih algoritma deteksi dan respons otomatis. Rekomendasi strategis bagi pemerintah adalah menetapkan regulasi insentif bagi perusahaan yang mencapai TKDN di atas 50% pada komponen elektronik pertahanan, sekaligus membuka jalur offset berbasis riset bersama untuk menyerap teknologi radar AESA dan directed energy secara progresif.